Acceso a vivienda propia requiere ingresos superiores a los 60 mil pesos
Las condiciones bancarias actuales elevan las barreras para adquirir una propiedad, exigiendo ahorros iniciales elevados y altos ingresos mensuales comprobables.
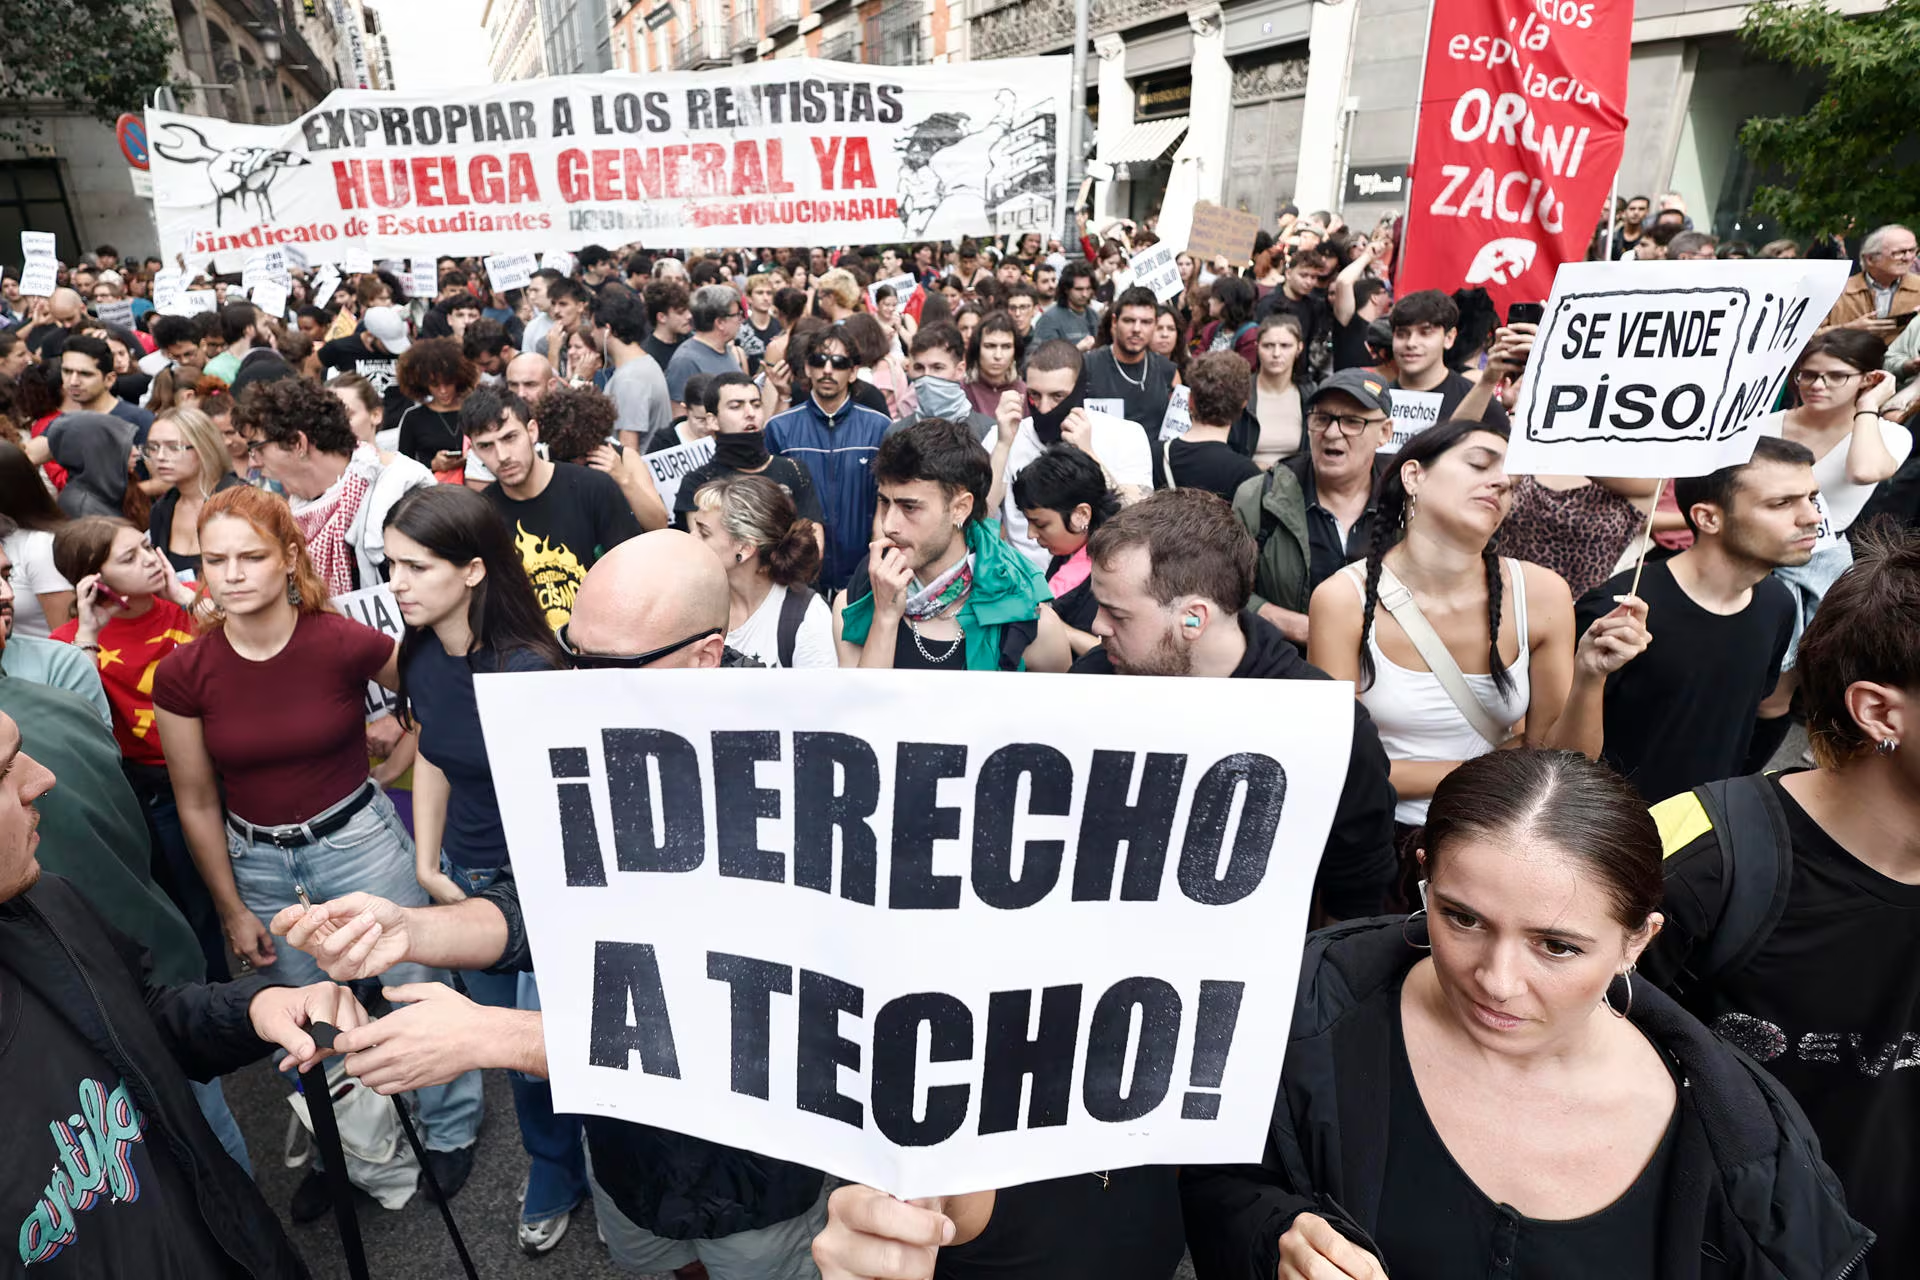
Adquirir una vivienda en México se ha convertido en un desafío financiero significativo, donde las entidades bancarias demandan actualmente ingresos mensuales promedio cercanos a los 60 mil pesos para autorizar un crédito hipotecario. A este requisito de capacidad de pago se suma la necesidad de contar con ahorros iniciales que promedian los 76 mil euros, equivalentes a poco más de 1.5 millones de pesos al tipo de cambio actual, para cubrir el enganche y los gastos de escrituración. Estas exigencias reflejan una tendencia al alza en las restricciones crediticias que enfrentan las familias mexicanas al intentar consolidar un patrimonio.
El panorama presenta variaciones drásticas dependiendo de la entidad federativa. En zonas de alta plusvalía, como ciertos sectores de la Ciudad de México o destinos turísticos en Quintana Roo, los ingresos mínimos requeridos por las instituciones financieras pueden superar los 100 mil pesos mensuales. Esta brecha económica limita el acceso a la vivienda formal, empujando a gran parte de la población trabajadora hacia esquemas de arrendamiento o soluciones habitacionales informales que no garantizan la seguridad patrimonial.
Expertos del sector inmobiliario señalan que la inflación en los materiales de construcción y la política monetaria implementada por el Banco de México han impactado directamente en las tasas de interés. Aunque las instituciones bancarias mantienen criterios estrictos de riesgo, los solicitantes de crédito enfrentan mensualidades que consumen una parte creciente de su ingreso neto. La estabilidad laboral y la capacidad de ahorro se han consolidado como los factores determinantes para obtener condiciones favorables en el mercado hipotecario vigente.
Ante este escenario, diversas voces en el sector han propuesto la creación de mecanismos de apoyo para los trabajadores que buscan su primera vivienda. Se debate la posibilidad de fortalecer los esquemas de cofinanciamiento entre la banca privada y organismos públicos, con el objetivo de reducir la carga inicial para las familias. No obstante, hasta la fecha, las condiciones de mercado siguen rigiéndose por la capacidad de pago individual y la solvencia comprobable ante las instituciones financieras.